Sản lượng vẫn đạt kế hoạch nhưng lợi nhuận lại sụt giảm, chi phí vẫn tăng dù doanh nghiệp không mở rộng quy mô. Điều gì đang thực sự diễn ra bên trong dây chuyền sản xuất? Đằng sau những con số tưởng chừng bình thường có thể là hàng loạt sai lệch chưa được phát hiện. Production variance chính là chìa khóa giúp doanh nghiệp giải mã những khoảng chênh lệch này. Bài viết dưới đây của Quasoft sẽ giúp doanh nghiệp hiểu rõ cách tính, nhận diện các loại chênh lệch phổ biến và xây dựng quy trình kiểm soát hiệu quả.
Production variance là gì?
Production variance (hay chênh lệch sản xuất) là phần chênh lệch giữa chi phí sản xuất thực tế và chi phí tiêu chuẩn (định mức) tính trên cùng một sản lượng. Chi phí thực tế cao hơn định mức gọi là chênh lệch bất lợi, thấp hơn gọi là chênh lệch có lợi. Doanh nghiệp dùng chỉ số này để xác định khoản hao hụt nằm ở mua vật tư, sử dụng vật tư, nhân công hay chi phí chung.
Trong kế toán quản trị, chênh lệch sản xuất được xây dựng trên nền chi phí tiêu chuẩn. Mỗi sản phẩm có sẵn định mức nguyên vật liệu, định mức giờ công và định mức chi phí chung. Khi sản xuất thực tế diễn ra, doanh nghiệp so sánh số liệu thực với định mức để tìm ra độ lệch.
Về bản chất, Production variance không đơn thuần là một con số thể hiện chi phí tăng hay giảm. Đây còn là cơ sở giúp nhà quản lý nhận diện những điểm chưa phù hợp giữa kế hoạch và thực tế vận hành, từ đó đưa ra biện pháp điều chỉnh.
Phân biệt production variance và production cost variance
Hai thuật ngữ này có mối quan hệ chặt chẽ nhưng không hoàn toàn đồng nhất:
- Production variance: Khái niệm rộng, phản ánh sự chênh lệch trong quá trình sản xuất, bao gồm chi phí, lượng tiêu hao, thời gian, sản lượng và hiệu suất.
- Production cost variance: Tập trung vào chênh lệch giữa chi phí sản xuất thực tế và chi phí tiêu chuẩn hoặc dự toán.
Ví dụ, một dây chuyền hoàn thành 950 sản phẩm thay vì 1.000 sản phẩm theo kế hoạch. Đây là sai lệch về sản lượng. Nếu việc thiếu hụt sản lượng khiến chi phí cố định phân bổ trên mỗi sản phẩm tăng lên, doanh nghiệp còn phải xem xét thêm chênh lệch chi phí sản xuất.
Như vậy, production cost variance là một khía cạnh quan trọng trong phân tích production variance, nhưng không bao quát toàn bộ các chỉ số vận hành của nhà máy.
Xem thêm: Production rate là gì? Cách tính và tối ưu hiệu quả
Ý nghĩa của production variance trong quản trị sản xuất
Việc theo dõi chênh lệch sản xuất giúp doanh nghiệp chuyển từ phương thức quản lý dựa trên kinh nghiệm sang điều hành dựa trên dữ liệu.
Một số giá trị nổi bật gồm:
- Kiểm soát chi phí: Nhận diện khoản chi vượt định mức, hạn chế thất thoát nguyên vật liệu và chi phí nhân công
- Đánh giá hiệu suất: So sánh thời gian sản xuất, sản lượng và năng suất thực tế với mục tiêu
- Phát hiện bất thường: Xác định công đoạn có mức tiêu hao cao, tỷ lệ lỗi tăng hoặc thiết bị thường xuyên dừng
- Cải thiện chất lượng: Phân tích mối liên hệ giữa sai lệch nguyên vật liệu, thông số vận hành và tỷ lệ sản phẩm không đạt
- Nâng cao hiệu quả ra quyết định: Cung cấp dữ liệu để điều chỉnh định mức, kế hoạch sản xuất và phương án phân bổ nguồn lực
Công thức tính production variance
Công thức tổng quát:
Production variance = Chi phí thực tế – Chi phí tiêu chuẩn (tính theo sản lượng thực tế)
- Kết quả dương (chi phí thực cao hơn): chênh lệch bất lợi (unfavorable variance).
- Kết quả âm (chi phí thực thấp hơn): chênh lệch có lợi (favorable variance).
Một lưu ý quan trọng là chi phí tiêu chuẩn phải được tính theo sản lượng thực tế đã làm ra, không phải sản lượng kế hoạch. Nếu so sánh chi phí thực của 8.000 sản phẩm với định mức của 10.000 sản phẩm, kết quả sẽ sai lệch ngay từ đầu.
Các loại production variance phổ biến trong doanh nghiệp sản xuất
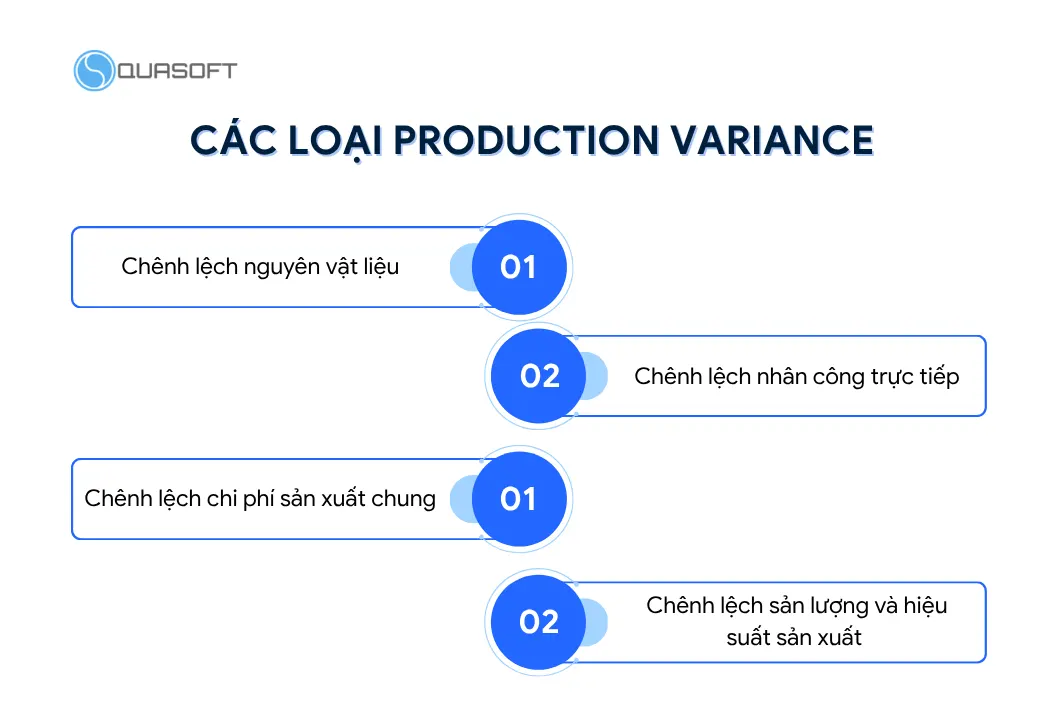
Chênh lệch nguyên vật liệu
Phản ánh sự khác biệt giữa chi phí hoặc lượng nguyên liệu thực tế sử dụng với mức tiêu chuẩn để sản xuất một lượng thành phẩm nhất định.
Đây là một trong những nhóm sai lệch quan trọng đối với doanh nghiệp cơ khí, thực phẩm, dệt may, nhựa, điện tử và các ngành có tỷ trọng nguyên vật liệu lớn trong giá thành.
Chênh lệch nguyên vật liệu thường được chia thành hai nhóm:
Chênh lệch giá nguyên vật liệu
Phát sinh khi giá mua hoặc giá ghi nhận thực tế của nguyên liệu khác với mức giá tiêu chuẩn.
Nguyên nhân thường gặp:
- Giá nguyên liệu trên thị trường biến động.
- Nhà cung cấp thay đổi chính sách giá hoặc điều kiện giao hàng.
- Doanh nghiệp mua hàng với số lượng nhỏ, không tận dụng được chiết khấu.
- Thay đổi nhà cung cấp hoặc sử dụng nguyên liệu thay thế có đơn giá khác.
Chênh lệch lượng nguyên vật liệu
Phản ánh sự khác biệt giữa lượng nguyên liệu thực tế tiêu hao và lượng tiêu chuẩn cần thiết để tạo ra sản lượng thực tế.
Một số nguyên nhân phổ biến:
- Hao hụt trong quá trình gia công, cắt gọt hoặc phối trộn.
- Nguyên liệu đầu vào không đồng đều về chất lượng.
- Quy trình sản xuất chưa được chuẩn hóa.
- Công nhân thao tác chưa chính xác hoặc thiết bị vận hành không ổn định.
- Tỷ lệ sản phẩm lỗi và hàng phải gia công lại tăng.
Chênh lệch nhân công trực tiếp
Chênh lệch nhân công trực tiếp phản ánh sự khác biệt giữa chi phí lao động thực tế và mức chi phí tiêu chuẩn tương ứng với sản lượng hoàn thành.
Hai thành phần cần được theo dõi gồm:
Chênh lệch đơn giá nhân công
Phát sinh khi mức lương hoặc đơn giá lao động thực tế khác với mức đã dự toán. Nguyên nhân có thể đến từ:
- Tăng ca hoặc làm thêm ngoài kế hoạch
- Điều chỉnh lương và phụ cấp
- Sử dụng lao động có trình độ hoặc mức lương khác với cơ cấu dự kiến
- Thuê nhân công thời vụ để đáp ứng đơn hàng gấp
Chênh lệch hiệu suất lao động
Thể hiện sự khác biệt giữa số giờ công thực tế và số giờ công tiêu chuẩn cần thiết để hoàn thành sản lượng.
Ví dụ, theo định mức, một đơn hàng cần 200 giờ công để hoàn thành 1.000 sản phẩm. Thực tế, doanh nghiệp sử dụng 230 giờ công. Phần chênh lệch 30 giờ có thể xuất phát từ thao tác chưa tối ưu, thời gian chờ nguyên liệu, thiếu nhân sự tại một công đoạn hoặc phải sửa chữa sản phẩm lỗi.
Chênh lệch chi phí sản xuất chung
Chi phí sản xuất chung là những khoản chi phí phục vụ hoạt động sản xuất nhưng không được tính trực tiếp vào từng đơn vị sản phẩm như nguyên vật liệu trực tiếp và nhân công trực tiếp.
Các khoản chi thường bao gồm:
- Điện, nước, nhiên liệu phục vụ sản xuất
- Chi phí khấu hao máy móc, nhà xưởng
- Chi phí sửa chữa và bảo dưỡng thiết bị
- Lương nhân viên quản lý phân xưởng
- Vật tư phụ và các chi phí vận hành khác
Chênh lệch chi phí sản xuất chung thường được chia thành:
Chênh lệch chi phí biến đổi: Phản ánh sự khác biệt về chi phí biến đổi thực tế so với mức tiêu chuẩn. Ví dụ, điện năng tiêu thụ tăng do máy vận hành kéo dài hoặc quy trình sản xuất chưa tối ưu.
Chênh lệch chi phí cố định: Phát sinh khi chi phí cố định thực tế hoặc mức phân bổ chi phí cố định khác với dự toán. Tình trạng sản lượng thấp hơn công suất bình thường có thể khiến chi phí cố định phân bổ trên mỗi sản phẩm tăng.
Chênh lệch sản lượng và hiệu suất sản xuất
Bên cạnh các yếu tố chi phí, doanh nghiệp cần theo dõi sự khác biệt giữa sản lượng và hiệu suất thực tế với mục tiêu đã đặt ra
Một số dạng sai lệch đáng chú ý:
- Chênh lệch sản lượng: Sản lượng thực tế cao hoặc thấp hơn mức sản lượng tiêu chuẩn hoặc kế hoạch.
- Chênh lệch hiệu suất: Lượng thời gian, công sức hoặc nguồn lực sử dụng để tạo ra sản phẩm khác với định mức.
- Chênh lệch tỷ lệ hao hụt: Lượng nguyên vật liệu hoặc sản phẩm bị loại bỏ cao hơn mức hao hụt cho phép.
- Chênh lệch chất lượng: Tỷ lệ sản phẩm đạt chuẩn và không đạt chuẩn khác với mục tiêu chất lượng.
Quy trình 5 bước kiểm soát production variance
Bước 1: Xây dựng định mức tiêu chuẩn sát thực tế
Định mức nguyên vật liệu (BOM), định mức giờ công và thời gian chạy máy cần dựa trên dữ liệu vận hành đã kiểm chứng, không dựa trên con số lý tưởng. Định mức quá chặt khiến mọi báo cáo đều bất lợi, định mức quá lỏng thì che giấu lãng phí. Định mức cũng cần được cập nhật mỗi khi thay đổi thiết kế, thay đổi nhà cung cấp hoặc đổi thiết bị.
Bước 2: Thu thập dữ liệu thực tế đúng và đủ
Sản lượng, vật tư tiêu hao, giờ công, giờ máy, thời gian dừng và lý do dừng cần được ghi nhận tại nơi phát sinh. Dữ liệu nhập tay vào cuối ca thường chậm và dễ sai, nên các nhà máy ưu tiên thu thập qua mã vạch, cảm biến IoT hoặc thiết bị đầu cuối tại trạm làm việc.
Bước 3: Tính và phân loại chênh lệch theo giá, lượng
Sau khi có dữ liệu, doanh nghiệp tính chênh lệch theo từng nhóm, từng lệnh sản xuất, từng công đoạn. Mức chi tiết càng gần với lệnh sản xuất và ca làm việc thì khả năng tìm ra nguyên nhân càng cao.
Bước 4: Đặt ngưỡng cảnh báo và truy nguyên nguyên nhân
Mỗi doanh nghiệp nên đặt ngưỡng chấp nhận được (ví dụ chênh lệch trong khoảng vài phần trăm so với định mức) và chỉ kích hoạt phân tích khi vượt ngưỡng. Khi vượt, nhóm phụ trách đi từ triệu chứng đến nguyên nhân gốc bằng các câu hỏi lặp lại, chẳng hạn kỹ thuật 5 Why.
Bước 5: Hành động khắc phục và đóng vòng phản hồi
Kết quả phân tích cần dẫn đến hành động cụ thể: hiệu chuẩn máy, đào tạo lại, đổi nhà cung cấp, điều chỉnh định mức hoặc sắp xếp lại lịch sản xuất. Sau đó, chênh lệch kỳ tiếp theo được dùng để kiểm tra hiệu quả của hành động đó.
Quasoft MES giúp kiểm soát chênh lệch sản xuất như thế nào?

Quasoft MES cho phép doanh nghiệp kiểm soát hoạt động tại nhà máy theo thời gian thực và tích hợp liền mạch với hệ thống ERP. Dưới góc nhìn production variance, các tính năng của giải pháp này tác động trực tiếp vào từng nhóm chênh lệch.
Các tính năng nổi bật liên quan đến production variance:
- Quản lý định mức và quy trình: Khai báo BOM nhiều cấp, routing theo công đoạn, định mức lao động và thời gian chuẩn bị, chạy máy. Đây là nền tảng định mức tiêu chuẩn để đo chênh lệch, và được cập nhật nhanh khi có thay đổi kỹ thuật
- Lập kế hoạch và điều độ sản xuất: Lập lịch theo ngày, tuần, máy, ca với giao diện Gantt kéo thả, giúp giảm xung đột lịch máy, thời gian chờ và các chênh lệch năng suất phát sinh từ kế hoạch
- Quản lý đơn hàng và lệnh sản xuất: Tự động phân rã đơn hàng thành lệnh, theo dõi trạng thái từng lệnh, liên kết với kế hoạch, kho và định mức, hạn chế thất lạc thông tin giữa bán hàng và xưởng.
- Thực thi và giám sát sản xuất:Hhiển thị lệnh tại từng trạm, nhập nhanh sản lượng, lỗi, thời gian; kết nối thiết bị mã vạch, IoT, Camera AI; báo cáo thời gian chạy, thời gian dừng và lý do dừng máy; cảnh báo khi năng suất thấp, lỗi tăng hoặc chậm tiến độ.
- Quản lý chất lượng (QC): Kiểm tra theo từng công đoạn (IQC, PQC, OQC), tự động cảnh báo khi số lượng NG vượt ngưỡng, phân tích lỗi theo sản phẩm, công đoạn, nguyên nhân. Phát hiện lỗi sớm giúp giảm phế phẩm, tức là giảm chênh lệch lượng sử dụng vật tư.
- Quản lý kho thông minh: Xuất vật tư cho công đoạn dựa trên định mức và lệnh sản xuất, cảnh báo thiếu vật tư trước khi bắt đầu chạy, kết nối barcode và robot tự hành AGV, hạn chế xuất dư và thất thoát.
- Quản lý thiết bị và OEE: Theo dõi trạng thái máy, lịch bảo dưỡng, sự cố, tính các chỉ số sẵn sàng, hiệu suất, chất lượng, báo cáo thiết bị thường xuyên lỗi hoặc hiệu suất thấp.
- Phân tích và báo cáo: Báo cáo chi phí theo từng công đoạn (vật tư, nhân công, máy móc, chuyển giao giữa các công đoạn), so sánh chi phí giữa các lô hoặc đơn hàng, báo cáo chi tiết theo lô so với chi phí chuẩn, xuất Excel, PDF và truy cập từ xa trên máy tính hoặc thiết bị di động.
Các câu hỏi thường gặp về production variance
1. Production variance là gì và dùng để làm gì?
Production variance là chênh lệch giữa chi phí sản xuất thực tế và chi phí tiêu chuẩn. Doanh nghiệp dùng chỉ số này để phát hiện lãng phí, quy trách nhiệm đúng khâu và điều chỉnh định mức, giá thành.
2. Công thức tính production variance như thế nào?
Công thức tổng quát là chi phí thực tế trừ chi phí tiêu chuẩn tính theo sản lượng thực tế. Với từng nhóm chi phí, kết quả được tách thành chênh lệch giá (giá thực tế trừ giá tiêu chuẩn, nhân lượng thực tế) và chênh lệch lượng (lượng thực tế trừ lượng tiêu chuẩn, nhân giá tiêu chuẩn).
3. Chênh lệch có lợi và bất lợi khác nhau ra sao?
Chênh lệch có lợi là chi phí thực tế thấp hơn tiêu chuẩn, chênh lệch bất lợi là chi phí thực tế cao hơn. Tuy nhiên, chênh lệch có lợi không phải lúc nào cũng tốt, vì nó có thể đến từ việc giảm chất lượng đầu vào và gây bất lợi ở công đoạn sau.
4. Nguyên nhân phổ biến nhất gây ra chênh lệch sản xuất là gì?
Các nguyên nhân thường gặp gồm biến động giá vật tư, định mức lạc hậu, phế phẩm do máy chưa ổn định, thời gian chờ vật tư và dừng máy, tăng ca ngoài kế hoạch, và công suất chạy thấp hơn kế hoạch khiến định phí bị phân bổ thiếu.
5. Phần mềm nào giúp theo dõi production variance theo thời gian thực?
Hệ thống MES kết nối với ERP là lựa chọn phổ biến, vì MES thu thập dữ liệu sản xuất tại xưởng và ERP đối chiếu với định mức, giá thành. Quasoft MES là một giải pháp thuộc nhóm này, cung cấp giám sát sản xuất, QC, kho, OEE và báo cáo chi phí so với chi phí chuẩn.
Kết luận
Production variance giúp doanh nghiệp nhận diện chênh lệch giữa kế hoạch và thực tế sản xuất, từ đó kiểm soát chi phí nguyên vật liệu, nhân công và chi phí chung. Để phát huy hiệu quả, doanh nghiệp cần xây dựng định mức sát thực tế, thu thập dữ liệu chính xác và theo dõi chênh lệch có hệ thống.
Khi quy mô sản xuất mở rộng, ứng dụng MES sẽ giúp phát hiện sai lệch kịp thời, tối ưu chi phí và bảo vệ biên lợi nhuận.